La pregunta que más escuchamos: ¿qué tarjeta me conviene usar?
Tras años de clases, una duda se repite: cuál tarjeta elegir entre débito, crédito y prepago. Aquí respondemos con criterios simples y ejemplos de uso cotidiano.
5 min de lectura
Por qué esta pregunta vuelve en cada curso
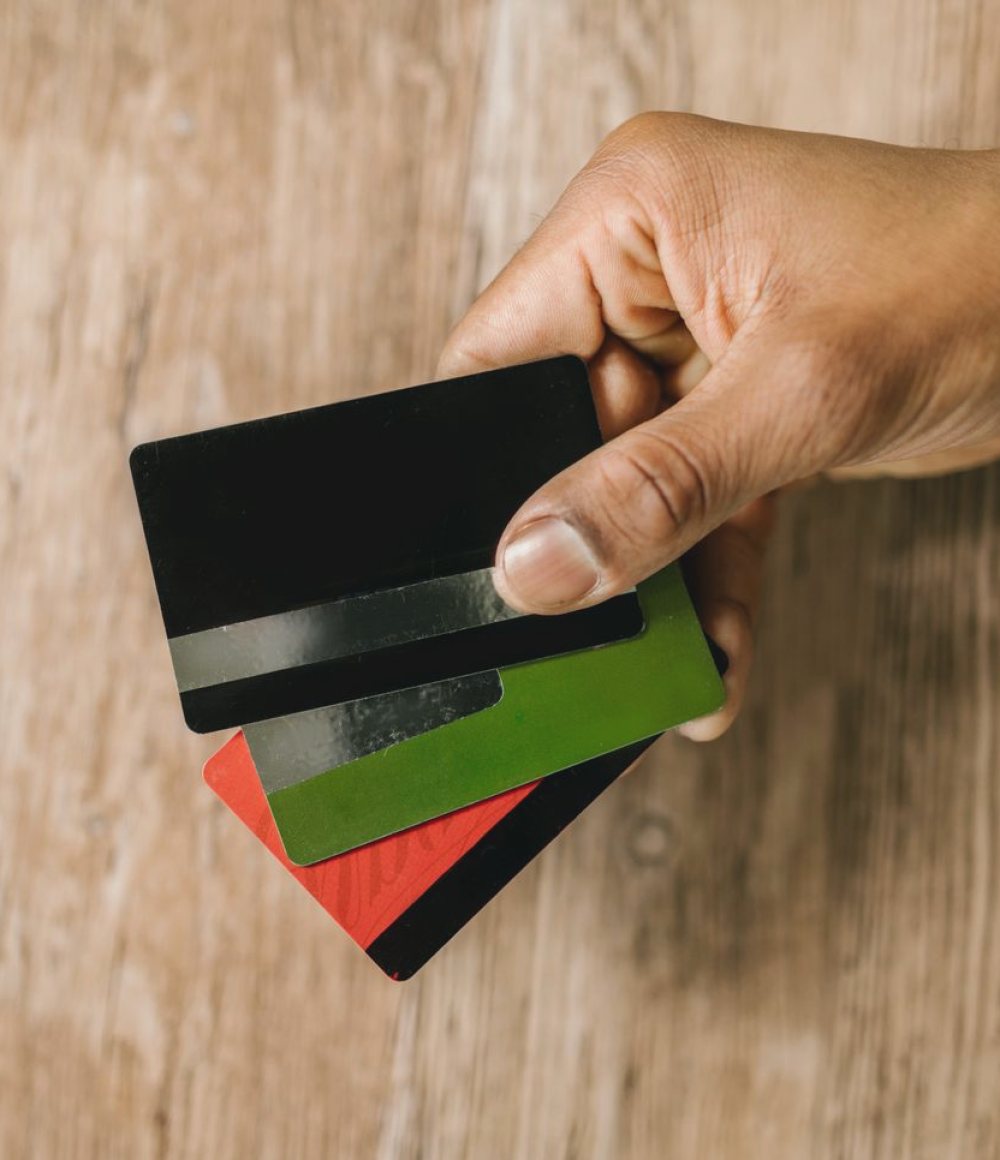
En casi todos los grupos, alguien levanta la mano y pregunta lo mismo: cuál tarjeta es la mejor. Mi respuesta honesta, como coordinadora académica, es que no existe una mejor en abstracto. Existe la que calza con la forma en que usted maneja su dinero durante el mes.
Quienes preguntan suelen tener dos o tres plásticos en la billetera y no recuerdan bien para qué sirve cada uno. Algunos usan el de crédito como si fuera débito, otros temen sacar la tarjeta porque creen que cualquier compra los endeudará. Ordenar esas ideas es el primer paso.
Por eso, antes de recomendar nada, en clase partimos por una pregunta previa: de dónde sale el dinero cada vez que usted paga. Esa sola distinción aclara más que cualquier tabla comparativa.
Débito: pagar con lo que ya tiene
La tarjeta de débito descuenta el monto directamente de su cuenta, en el momento de la compra o del giro. No hay deuda de por medio, y eso la hace una buena puerta de entrada para quien recién empieza a pagar con tarjeta.
Su límite es el saldo disponible. Si intenta pagar más de lo que tiene, la operación se rechaza. Para muchas personas esa frontera clara es una ventaja, porque evita sorpresas a fin de mes.
Lo que sí conviene recordar es que el débito está unido a su dinero real. Si alguien obtiene sus datos, el efecto se nota de inmediato en el saldo de la cuenta. Por eso insistimos en revisar los movimientos con frecuencia y en no compartir la clave con nadie.
- Descuenta de la cuenta al instante
- Sirve también para giros en cajeros
- Revise sus movimientos cada semana
Crédito: usar dinero que luego se paga
Con la tarjeta de crédito, el banco adelanta el monto de la compra y usted lo paga después, ya sea completo en la fecha de vencimiento o en cuotas. La diferencia entre ambas formas de pago es lo que más confunde a nuestros alumnos.
Pagar el total facturado evita intereses; pagar solo el mínimo mantiene una deuda que sigue creciendo. En clase lo practicamos con un estado de cuenta de ejercicio: ubicamos el cupo, la fecha de facturación, el monto mínimo y el total a pagar.
El crédito no es bueno ni malo. Es una herramienta que exige orden. Si usted ya lleva un registro simple de sus gastos, puede usarla con tranquilidad; si todavía no lo hace, conviene primero armar ese hábito.
- Cupo: el máximo que puede usar
- Fecha de facturación y fecha de pago son distintas
- Cuotas: revise el costo antes de aceptar
Prepago: un monto cerrado y controlado
La tarjeta prepago funciona con un saldo que usted carga de antemano. Cuando se acaba, no hay más compras posibles hasta una nueva carga. Es útil para compras por internet, para un gasto específico o para quien prefiere no exponer su cuenta principal.
Varias personas mayores nos cuentan que la usan para ayudar a un familiar: cargan un monto acotado y así el uso queda delimitado desde el principio. Es una forma práctica de dar autonomía con un tope claro.
Eso sí, cada emisor define sus condiciones: comisiones por carga, vigencia y límites de uso. Antes de contratar una, lea esas condiciones con calma y consulte lo que no entienda directamente a la entidad que la emite.
Cómo leer el estado de cuenta sin apuro
Un estado de cuenta suele asustar por la cantidad de números. Le sugerimos leerlo en un orden fijo: primero el período que cubre, luego el total facturado, después el detalle de cada compra y, al final, las comisiones o intereses.
Revise compra por compra y marque las que no reconoce. Un cobro desconocido se informa al banco cuanto antes por sus canales oficiales; mientras más pronto lo haga, más simple suele ser aclararlo.
Otro hábito útil es comparar el estado de cuenta con su propio registro del mes. Si ambos coinciden, usted tiene el control. Si hay diferencias, ya sabe dónde mirar, y eso transmite mucha tranquilidad.
- Período y fecha de pago
- Total facturado y monto mínimo
- Detalle de compras y cobros menores
Cuidar sus datos, sea cual sea la tarjeta
Más allá del tipo de tarjeta, hay cuidados que valen para todas. No entregue la clave ni los códigos de verificación por teléfono o mensaje, aunque quien escriba parezca saber mucho sobre usted. Su banco no se los pedirá de esa forma.
Al pagar, mantenga la tarjeta a la vista y tape el teclado al digitar la clave. En compras por internet, prefiera sitios que conoce y desconfíe de ofertas que llegan sin que usted las haya buscado.
Y si pierde una tarjeta, bloquéela de inmediato desde la aplicación o llamando al número oficial de su banco. Tener ese número anotado, fuera del propio teléfono, es un gesto pequeño que ayuda mucho.
Entonces, ¿cuál tarjeta le conviene? La que usted entienda bien y pueda controlar. El débito sirve para pagar con lo que tiene, el crédito para quien lleva un registro ordenado y el prepago para gastos acotados. Lo importante es leer sus estados de cuenta, cuidar sus datos y consultar sin vergüenza lo que no tenga claro. Aprender esto toma tiempo y paciencia, y está bien que así sea.